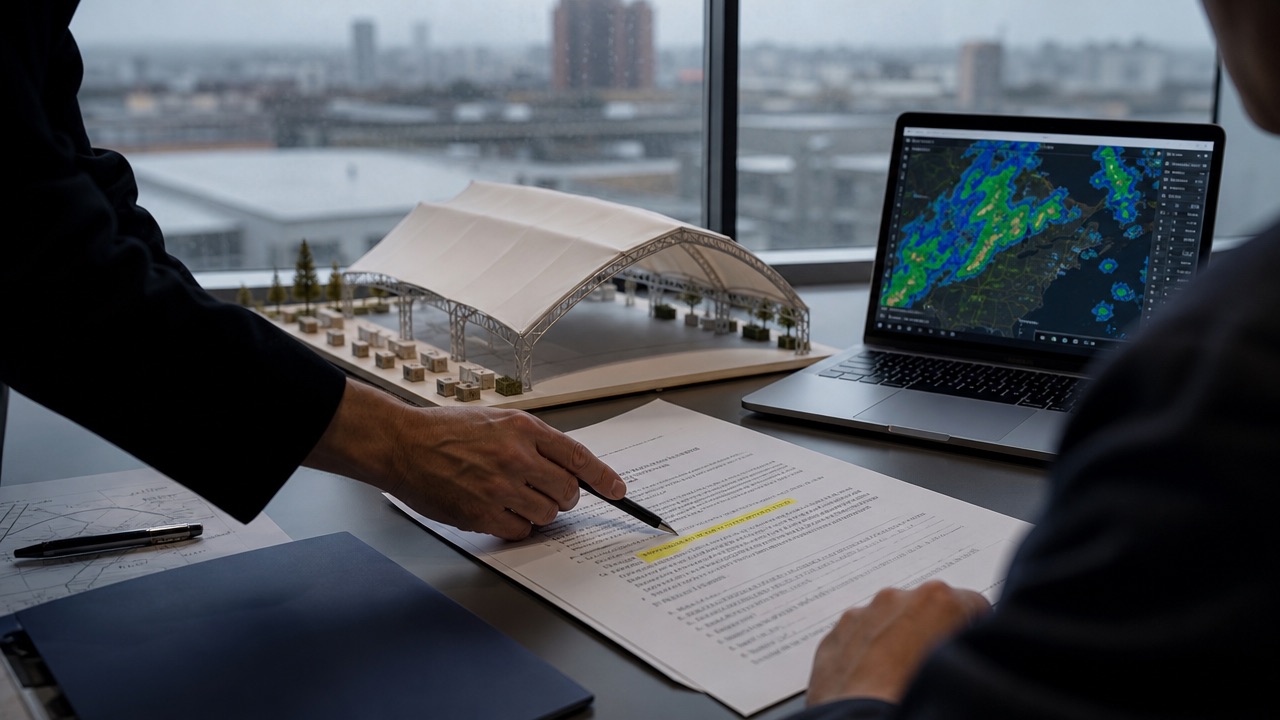
Quase ninguém pensa em seguro de evento até o dia em que precisa dele. É o tipo de contratação que fica de fora do orçamento inicial até que uma chuva forte cancela uma cerimônia ao ar livre ou um equipamento alugado quebra em cima da hora, e o organizador percebe, tarde demais, que não tinha cobertura nenhuma.
O mercado de seguro de evento cresceu no Brasil nos últimos anos, puxado por organizadores de porte médio que fecham contratos de alto valor com fornecedores e não querem carregar sozinhos o risco de um imprevisto. Mas a apólice ainda é cercada de confusão sobre o que realmente cobre.
O que costuma estar coberto
As apólices mais comuns cobrem um conjunto parecido de riscos: cancelamento por condição climática severa em eventos ao ar livre, cancelamento por doença súbita ou acidente de um dos protagonistas do evento, dano a equipamento alugado dentro do espaço contratado, e responsabilidade civil por acidente com convidado. Esse último ponto costuma ser o mais valorizado por organizador profissional, porque cobre o tipo de imprevisto mais caro de resolver sem seguro: um convidado que se machuca numa pista mal sinalizada vira problema jurídico caro se não houver cobertura nenhuma.
Cancelamento por clima é o motivo número um que leva organizador a procurar seguro, mas também é onde mora a maior confusão: a maioria das apólices exige que o evento seja predominantemente ao ar livre pra essa cláusula valer, cobre reembolso de despesa já paga (não o valor total do evento), e define um nível mínimo de chuva ou vento pra considerar o evento inviabilizado, medido por estação meteorológica oficial, não pela percepção de quem estava no local.
O que normalmente fica de fora
Mudança de ideia do contratante nunca é coberta. Fornecedor que não entrega por má gestão própria, atraso de produção ou falência também costuma ficar fora, porque a apólice cobre imprevisto externo, não falha de terceiro contratado. Dano causado por convidado embriagado costuma ter cobertura reduzida ou condicionada, o que exige atenção redobrada em evento com bar aberto.
Um erro comum é assumir que o seguro do local (buffet, casa de festas, hotel) já cobre tudo. Na prática, ele protege só a estrutura física do imóvel, não o investimento específico do organizador em decoração e fornecedores externos. Contratar os dois seguros junto, quando o orçamento permite, é a prática mais segura.
Como calcular se vale a pena contratar
A conta que mais faz sentido é comparar o valor da apólice com o custo já comprometido em fornecedor até a data do evento. Pra cerimônias grandes, com sinal pago meses antes, o seguro tende a valer a pena, porque protege um valor difícil de recuperar em caso de cancelamento. Pra evento menor, o valor da apólice pode se aproximar do próprio risco protegido, o que torna a decisão menos óbvia, e vale avaliar cláusula por cláusula do contrato de cada fornecedor antes de decidir.
Erros comuns na hora de contratar
O mais frequente é contratar em cima da hora, quando muitas seguradoras já reduzem a cobertura disponível ou cobram valor mais alto. O ideal é avaliar assim que o orçamento do evento fechar, ainda com meses de antecedência. Outro erro é não ler a lista de exclusões com atenção, confiando só no resumo verbal do corretor, ou subestimar o valor segurado pra economizar no prêmio, o que deixa o organizador exposto justamente na parte do orçamento que mais doeria perder.
Lista prática: 5 pontos pra checar antes de assinar
- Confirme se a cobertura de clima exige nível mínimo de chuva ou vento medido por estação oficial.
- Verifique se responsabilidade civil por acidente de convidado está incluída, não só dano material.
- Leia a lista completa de exclusões, não só o resumo comercial.
- Compare o valor segurado com o total já investido em fornecedores até a data do evento.
- Contrate com meses de antecedência, nunca nas últimas semanas antes do evento.
Um caso hipotético pra entender a diferença na prática
Imagine um evento ao ar livre com 200 convidados, buffet contratado, tenda alugada e cerimonial fechado com meses de antecedência. Uma chuva forte no dia obriga o cancelamento em cima da hora. Sem seguro, o organizador perde o sinal pago a cada fornecedor, sem nenhum ressarcimento, e ainda pode enfrentar multa contratual dependendo da cláusula de cada um. Com seguro contratado com antecedência e cobertura de clima confirmada, o organizador recupera parte relevante do que já foi investido, mesmo sem o evento acontecer como planejado. Essa diferença costuma ser o motivo real pelo qual organizador profissional passou a tratar seguro como parte fixa do orçamento, não como item opcional.
Eventos corporativos costumam negociar diferente: como a empresa já tem apólice de responsabilidade civil vigente, a discussão vira estender essa cobertura pro evento específico, o que costuma sair mais barato, mas exige conversar com o jurídico ou financeiro da contratante. Ferramentas como o ivents.com.br reúnem orçamento, cronograma e contrato de cada fornecedor num só lugar, dando ao organizador de evento de porte médio pra cima a visibilidade necessária pra decidir sobre seguro com antecedência, não em cima da hora.